Управление на банка при залозите на снукър
 Available in US
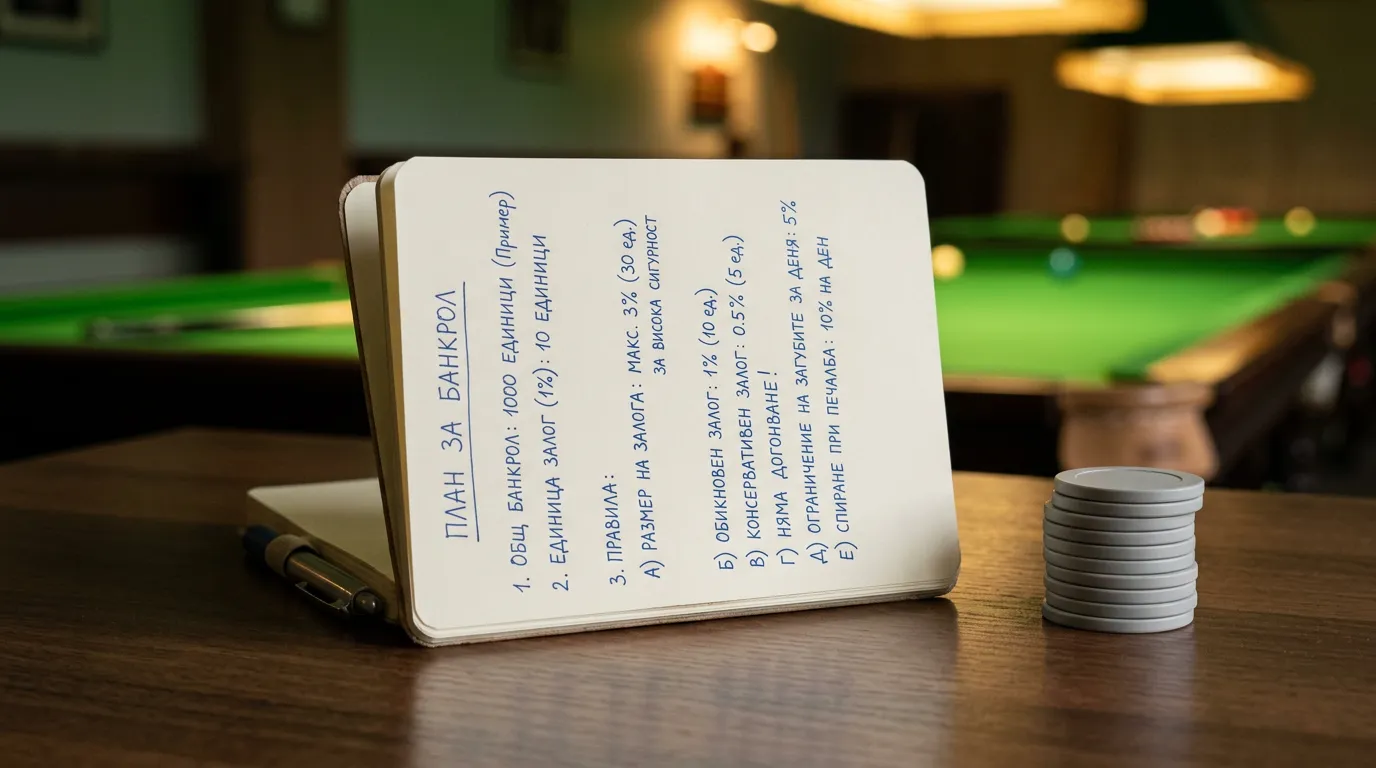
Управлението на банка е наборът от правила за това колко да залагаш на всеки залог и как да предпазиш капитала си от разорение. Не е за прогнози и няма нищо общо с това кой ще спечели мача — то е за оцеляване. Можеш да си най-добрият прогнозист на света и пак да фалираш, ако залагаш неправилни суми; и обратно, скромен прогнозист с желязна дисциплина може да оцелее там, където талантливите се сриват.
Различава се коренно от стратегията за избор на пазари. Стратегията ти казва на какво да заложиш; управлението на банка ти казва колко. Това са две отделни умения, и второто е по-важното, колкото и да изглежда обратното. Хората прекарват цялото си внимание в това какво да заложат и почти никакво в това колко — а именно „колко“ решава дали ще оцелееш достатъчно дълго, че уменията ти изобщо да имат значение.
За осем години не съм виждал по-чест разделител между тези, които траят, и тези, които изчезват, от управлението на банка. Талантът се разпределя широко; дисциплината — не. И тъкмо защото е скучна и невидима, тя е първото, което хората пренебрегват, и последното, което съжаляват, че са пренебрегнали.
Има и една по-дълбока истина зад тези правила, която си струва да се изрече ясно. Управлението на банка не е само финансов инструмент — то е форма на самоконтрол, преведена в числа. Когато определиш предварително колко ще залагаш и се придържаш към това дори когато емоциите крещят друго, ти всъщност тренираш способността да действаш по план, а не по импулс. Това е същата способност, която предпазва от всички вредни модели в залагането, и затова я смятам за основополагаща. Залагащ без управление на банка не е просто финансово уязвим — той е емоционално разголен пред всяко изкушение, което мачът му поднесе. Правилата за парите са в крайна сметка правила за поведението, и точно това ги прави толкова важни.
Единица залог и фиксиран процент
Основата на всяко разумно управление е идеята за единица залог — фиксиран дял от банката, който залагаш на стандартен залог. Вместо да залагаш произволни суми според настроението, определяш единица като малък процент от целия си капитал и се придържаш към нея. Това звучи скучно, и точно затова работи: премахва емоцията от решението колко да заложиш.
Фиксираният процент има едно елегантно свойство — той автоматично се свива, когато губиш, и расте, когато печелиш. Ако единицата е процент от текущата банка, при спад залагаш по-малко в абсолютни числа, което те предпазва от бързо разорение; при възход залагаш повече, което позволява на печалбите да се натрупват. Тази саморегулация е вградена защита, която фиксираната сума в лева няма. Затова предпочитам процента пред твърдата сума — той диша заедно с банката.
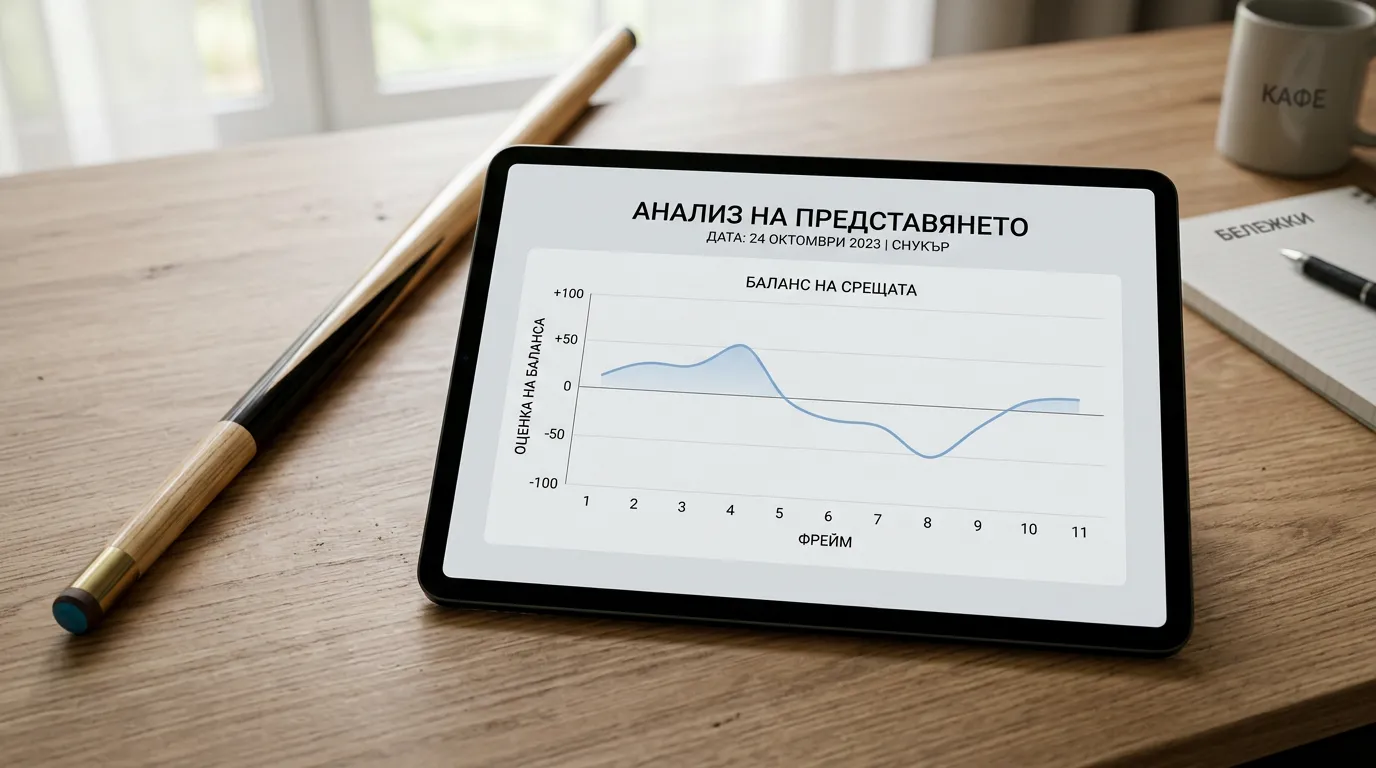
Размерът на единицата е въпрос на дисперсия. Снукърът е спорт с висока дисперсия — дори добрите залози губят често поради самата природа на играта, в която един горещ фрейм обръща мача. Затова единицата трябва да е достатъчно малка, че дълга поредица загуби — а такива идват неизбежно — да не изпразни банката. Прекалено голяма единица означава, че нормалната, очаквана лоша серия може да те довърши, преди уменията ти да получат шанс да се проявят.
Тук е мястото за ясно напомняне: залагай само с пари, които можеш да си позволиш да загубиш напълно, и третирай банката като отделен, ограничен бюджет за забавление, а не като източник на доход. Управлението на банка работи единствено когато самата банка е изградена отговорно — от средства, чиято загуба не застрашава нищо важно в живота ти.
Защо преследването на загуби разрушава банката
Ще ти опиша най-разрушителния модел, който познавам, защото съм го виждал да унищожава банки по-бързо от всяка лоша прогноза — преследването на загуби. То започва невинно: губиш залог, искаш да си върнеш парите веднага, и залагаш по-голяма сума на следващия мач. После още по-голяма. И преди да усетиш, си в спирала, в която всеки залог е опит да поправиш предишния.
Проблемът е, че преследването обръща цялата логика на управлението на банка наопаки. Вместо да свиваш залозите при спад, ти ги увеличаваш точно когато банката е най-уязвима. Това превръща нормална, преживяема лоша серия в катастрофа. Числата за България са тревожни именно заради такива модели — над 24 000 души се вписаха доброволно в регистъра на НАП за зависими за по-малко от година, с минимален срок на ограничение от две години. Зад тази цифра стоят хора, при които контролът върху залагането е изчезнал, и преследването на загуби е една от най-честите пътеки натам.
Психологическият капан е, че преследването се чувства рационално в момента. Казваш си „трябва само да си върна това и спирам“ — но математиката не работи така. Миналите загуби са изхарчени; те не правят следващия залог по-вероятен да спечели, и увеличената сума само увеличава риска. Това е същата заблуда като вярата, че закъснял максимален брейк „вече трябва да падне“ — миналото не дължи нищо на бъдещето.
Защитата е предварителна и механична, защото в разгара на спирала разумът не помага. Определи единицата си преди да започнеш, никога не я увеличавай след загуба, и ако усетиш импулса да гониш — спри за деня. Ако забележиш, че залагаш повече, отколкото си планирал, или че мислиш за залагане, когато не играеш, това са ранни сигнали, които заслужават сериозно внимание, не пренебрегване. Управлението на банка е в крайна сметка управление на самия теб.
Струва си да добавя и една практична подробност за воденето на сметка, защото тя превръща доброто намерение в реален контрол. Дръж банката си физически отделена от парите за всекидневието — отделна сметка или ясно определена сума, която не се смесва с домакинския бюджет. Когато залозите текат от същия джоб, от който плащаш сметките, границата изчезва и контролът се размива. Отделната банка прави загубата видима и ограничена: когато тя свърши, свършва, и това е сигнал да спреш, а не да доливаш отнякъде. Тази проста физическа преграда е по-силна от всяко мислено правило, защото не разчита на дисциплина в момент на слабост, а я налага предварително чрез самата структура на парите ти.
Дисциплината за размера на залога е безсмислена без дисциплина за избора му — да залагаш само там, където има реална стойност. Това разглеждам в материала за value залозите на снукър, който обяснява кога един залог изобщо заслужава част от банката ти.
Често задавани въпроси
Какъв процент от банката е разумен за един залог?
Достатъчно малък, че дълга поредица загуби да не я изпразни — а такива поредици идват неизбежно при високата дисперсия на снукъра. Принципът е по-важен от точното число: фиксиран малък дял от текущата банка, който автоматично се свива при спад и расте при възход. Прекалено голяма единица превръща нормалната лоша серия в разорение.
Защо ‘преследването на загуби’ е опасно?
Защото обръща логиката на управлението наопаки — увеличаваш залозите точно когато банката е най-уязвима, превръщайки преживяема лоша серия в катастрофа. Миналите загуби са изхарчени и не правят следващия залог по-вероятен да спечели. Защитата е механична: определи единицата предварително, не я увеличавай след загуба и спри за деня, ако усетиш импулса да гониш.
Създадено от редакцията на „Снукър Букмейкър”.